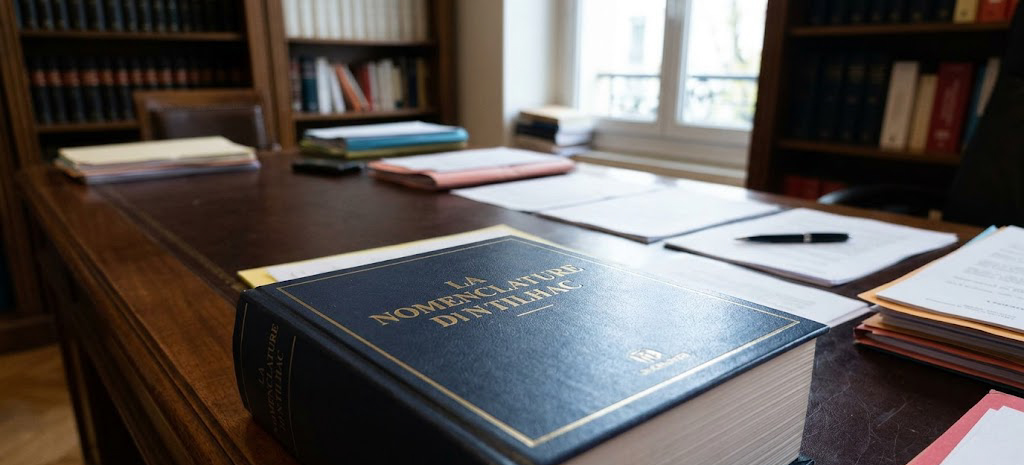
Vous avez été blessé dans un accident, l’assureur vous a contacté et une question revient : votre situation justifie-t-elle de consulter un avocat en accident corporel, ou pouvez-vous gérer seul votre indemnisation ? La réponse dépend moins de l’accident lui-même que de ses conséquences. Une blessure légère, guérie sans séquelle, sans arrêt de travail et sans discussion sur les responsabilités peut souvent se régler directement avec l’assureur. À l’inverse, des séquelles durables, un arrêt prolongé, une faute qui vous est reprochée ou une offre qui paraît incomplète modifient profondément l’analyse de vos droits. Cet article vous donne des critères concrets pour situer votre dossier, repérer les situations délicates et savoir à quel moment un regard juridique devient utile voire nécessaire.
Ce qui distingue un dossier simple d’un dossier complexe
En France, l’indemnisation du dommage corporel repose sur le principe de réparation intégrale du préjudice : tout le préjudice, mais rien que le préjudice. Pour l’appliquer, chaque conséquence de l’accident est découpée en postes distincts : frais médicaux, pertes de revenus, souffrances endurées, séquelles, aide humaine, etc. Il existe une vingtaine de postes de préjudices différents.
Un dossier est dit « simple » lorsque ces postes sont peu nombreux, faciles à chiffrer et non discutés. Il devient complexe dès qu’un de ces éléments prête à interprétation : l’étendue des séquelles, leur lien avec l’accident, les répercussions sur votre carrière ou votre part de responsabilité.
Ce n’est donc pas la violence du choc qui compte, mais les conséquences induites. Un accident impressionnant sans blessure grave peut rester simple. Une chute banale suivie d’une longue rééducation et d’un changement de poste peut, elle, soulever de nombreuses difficultés.
Les situations où vous pouvez envisager de gérer seul votre indemnisation
Il serait inexact d’affirmer qu’un avocat est indispensable dans tous les dossiers. Certaines situations peuvent se régler directement avec l’assureur, à condition de rester attentif. C’est généralement le cas lorsque :
- vos blessures ont complètement guéri, sans séquelle constatée par votre médecin ;
- vous n’avez pas eu d’arrêt de travail, ou seulement un arrêt très court sans perte de revenus ;
- la responsabilité du tiers n’est pas discutée et aucune faute ne vous est reprochée ;
- l’offre reçue détaille chaque poste de préjudice et couvre les frais que vous avez réellement engagés ;
- aucune expertise médicale n’est prévue, ou ses conclusions ne soulèvent aucun désaccord.
Même dans ces cas, gardez à l’esprit qu’une transaction signée avec l’assureur a en principe un caractère définitif. Pour les accidents de la circulation, vous pouvez la dénoncer par lettre recommandée dans les 15 jours de sa conclusion (article L. 211-16 du Code des assurances). Passé ce délai, revenir sur l’accord devient très difficile. Relire l’offre poste par poste avant de signer reste donc un réflexe utile, quel que soit le niveau de gravité.
Cinq critères concrets qui justifient un accompagnement juridique
Lorsque votre situation ne correspond pas au profil décrit ci-dessus, plusieurs critères permettent de mesurer l’intérêt d’un accompagnement. Un seul d’entre eux suffit parfois à changer la nature de votre dossier.
1. La gravité des blessures et la durée des soins
Hospitalisation, intervention chirurgicale, rééducation longue : plus le parcours de soins s’allonge, plus le nombre de postes de préjudice augmente. Les frais restés à votre charge, l’aide dont vous avez eu besoin au quotidien ou le déficit fonctionnel temporaire, c’est-à-dire la gêne subie dans votre vie courante pendant la période de soins, doivent chacun être évalués.
Dans ces dossiers, la date de consolidation, moment où votre état est considéré comme stabilisé, conditionne le calcul définitif de votre indemnisation. Tant qu’elle n’est pas fixée, l’assureur doit vous verser des sommes à titre d’avance. Un Avocat pourra vous aider à vérifier que ces avances tiennent compte de la réalité de votre situation et à discuter une date de consolidation qui vous semblerait prématurée.
2. Un arrêt de travail et des répercussions sur votre activité
Un arrêt de travail entraîne plusieurs questions techniques. Les indemnités journalières versées par la CPAM sont prises en compte dans le calcul, au titre du recours des tiers payeurs : l’organisme qui vous a versé des prestations en récupère le montant auprès du responsable. Déterminer ce qui vous revient réellement suppose donc de reconstituer précisément vos revenus antérieurs et vos pertes.
La difficulté augmente si vous êtes travailleur indépendant, en contrat court, en intérim, en recherche d’emploi ou en début de carrière. Au-delà de la perte de revenus pendant l’arrêt, il faut aussi envisager l’incidence professionnelle : pénibilité accrue, perte de chance d’évolution, reconversion imposée, perte de retraite. Ces postes demandent des justificatifs précis et une argumentation construite pour être pleinement pris en compte.
3. Des séquelles durables
Lorsque le médecin expert conclut à des séquelles permanentes, votre dossier change de dimension. Le déficit fonctionnel permanent, c’est-à-dire la réduction définitive de vos capacités physiques, psychiques ou intellectuelles, est exprimé en pourcentage. Quelques points d’écart sur ce taux peuvent entraîner des différences sensibles dans l’évaluation finale. D’autres postes peuvent s’y ajouter : préjudice esthétique, préjudice d’agrément, besoin d’une tierce personne, aménagement du logement.
L’expertise médicale devient alors l’étape déterminante. S’y préparer, réunir l’ensemble des pièces médicales et être assisté d’un médecin-conseil de victimes permet de présenter chaque séquelle de façon complète. Le rôle concret de l’avocat lors de l’expertise consiste notamment à veiller à ce que la mission confiée au médecin couvre l’ensemble de vos préjudices.
4. Une responsabilité contestée ou une faute qui vous est reprochée
Votre droit à indemnisation n’est pas toujours acquis d’emblée. Si vous êtes victime d’un accident de la route, la [loi du 5 juillet 1985, dite loi Badinter protège fortement les piétons, cyclistes et passagers. Leur indemnisation ne peut être écartée qu’en présence d’une faute inexcusable ayant été la cause exclusive de l’accident, hypothèse rarement retenue.
Le conducteur blessé est dans une situation différente : une faute de conduite de sa part peut limiter, voire exclure, son indemnisation. L’appréciation de cette faute, et de son rôle dans la survenance du dommage, fait fréquemment l’objet de discussions. Les compagnies d’assurance retiennent très souvent des fautes alors qu’en réalité le conducteur dispose d’un droit à indemnisation !
Hors circulation, pour une chute dans un commerce, un accident de sport ou un accident domestique, la situation est souvent moins balisée. Il faut démontrer une faute, identifier un responsable et son assureur, ou mobiliser vos propres garanties contractuelles. Un avocat pourra vous aider à contester une faute qui vous serait attribuée à tort et à identifier le fondement juridique le mieux adapté à votre situation.
5. Une offre d’indemnisation qui vous laisse perplexe
L’offre de l’assureur est souvent ce qui déclenche la réflexion. Plusieurs signaux méritent votre attention :
- l’offre présente un montant global sans détailler les postes de préjudice ;
- certains préjudices que vous avez subis n’y figurent pas ;
- elle est qualifiée de définitive alors que votre état n’est pas stabilisé ;
- elle s’appuie sur un rapport d’expertise que vous n’avez pas pu discuter ;
- elle vous est adressée avec un délai de réponse très court.
Analyser la première proposition de l’assureur suppose de connaître les méthodes d’évaluation habituellement utilisées : la nomenclature Dintilhac, qui recense les différents préjudices indemnisables et les référentiels indicatifs employés par les tribunaux. Comprendre comment une offre est construite permet de repérer les postes absents ou minorés, puis de discuter chaque montant sur une base argumentée.
Certains types d’accidents obéissent à des règles spécifiques
Au-delà de ces critères, la nature même de l’accident peut rendre le parcours d’indemnisation plus technique :
- Accident médical : la faute d’un praticien, l’infection nosocomiale et l’aléa thérapeutique relèvent de mécanismes distincts, qui peuvent impliquer l’assureur de l’établissement, la commission de conciliation et d’indemnisation (CCI) ou l’ONIAM.
- Agression ou infraction pénale : vous pouvez saisir la commission d’indemnisation des victimes d’infractions, qui siège auprès de chaque tribunal judiciaire, dont celui de Rouen.
- Accident du travail : la prise en charge par la CPAM est forfaitaire, et obtenir une réparation complémentaire suppose le plus souvent de faire reconnaître la faute inexcusable de l’employeur.
- Décès d’un proche : les membres de la famille peuvent être indemnisés de leurs propres préjudices, moraux et économiques.
- Accident sans tiers responsable : l’indemnisation passe par vos contrats, comme la garantie des accidents de la vie, dont les conditions et exclusions doivent être examinées de près.
Les délais pour agir varient eux aussi selon le fondement. L’action en responsabilité civile liée à un dommage corporel se prescrit en principe par dix ans à compter de la consolidation (article 2226 du Code civil). Des délais nettement plus courts s’appliquent toutefois dans d’autres cas, notamment pour saisir la CIVI ou faire reconnaître la faute inexcusable de l’employeur. Aucun délai unique ne vaut pour tous les dossiers.
Grille récapitulative : situer votre dossier
| Critère | Dossier plutôt simple | Signal d’alerte | Ce que l’analyse juridique permet |
| Blessures | Guérison rapide, soins courts | Hospitalisation, chirurgie, rééducation longue | Recenser tous les postes, suivre les provisions |
| Activité professionnelle | Pas d’arrêt ou arrêt bref sans perte | Arrêt prolongé, statut indépendant, reconversion | Chiffrer les pertes et l’incidence professionnelle |
| Séquelles | Aucune séquelle retenue | Déficit fonctionnel permanent, préjudice esthétique | Préparer l’expertise et discuter les conclusions |
| Responsabilité | Tiers responsable, non contesté | Faute reprochée, responsable non identifié | Contester la faute, choisir le bon fondement |
| Offre reçue | Détaillée, cohérente avec vos frais | Montant global, postes absents, délai court | Vérifier chaque poste avant toute signature |
| Type d’accident | Circulation sans difficulté particulière | Médical, agression, travail, décès | Identifier la procédure et le délai applicables |
À quel moment consulter un Avocat ?
Il n’existe pas de moment unique, mais trois étapes se prêtent particulièrement à un premier échange. Juste après l’accident lorsque les blessures sont sérieuses, pour organiser dès le départ la conservation des preuves et du dossier médical. Avant l’expertise médicale, pour s’y préparer et en discuter la mission. Enfin, avant de signer une offre, pour vérifier qu’aucun préjudice n’a été omis.
Consulter ne signifie pas nécessairement engager une procédure. Les dossiers peuvent se régler par la négociation, et la voie judiciaire n’intervient qu’en cas de désaccord persistant.
La question du coût freine souvent la démarche. Les honoraires font obligatoirement l’objet d’une convention écrite, qui en précise les modalités. Votre assurance protection juridique peut en prendre une partie en charge, et l’aide juridictionnelle est accessible sous conditions de ressources.
L’essentiel à retenir
- Un dossier sans séquelle, sans arrêt de travail et sans discussion sur les responsabilités peut souvent se régler directement avec l’assureur.
- Les séquelles durables, un arrêt prolongé, une faute reprochée ou une offre incomplète changent la nature du dossier.
- L’expertise médicale et la signature de l’offre sont les deux étapes où un regard juridique est le plus utile.
- Les délais pour agir dépendent du type d’accident : aucun délai unique ne s’applique.
- Consulter un Avocat n’implique pas d’engager un procès.
Conclusion : faire le point sur votre situation
Tous les accidents corporels ne nécessitent pas l’intervention d’un Avocat. En revanche, dès que des séquelles, une perte de revenus, une faute discutée ou une offre peu lisible entrent en jeu, l’analyse de vos droits devient technique et chaque décision engage durablement votre indemnisation. Mieux vaut alors disposer d’un avis éclairé avant de vous prononcer.
Maître Frédérique MOCQUE NICOLOFF, Avocate au barreau de Rouen,intervenant sur toute la France, consacre son activité à la défense des victimes et vous propose un premier échange pour évaluer votre situation et déterminer ensemble si votre dossier justifie un accompagnement.
Cet article délivre une information juridique générale et ne constitue pas une consultation. Chaque situation est différente et nécessite une analyse personnalisée.
FAQ
Un médecin-conseil de victimes peut-il remplacer un Avocat ?
Non, leurs rôles sont complémentaires. Le médecin-conseil intervient sur le terrain médical : il analyse vos séquelles et les défend face au médecin expert. L’Avocat traduit ces conclusions en préjudices indemnisables, vérifie leur chiffrage et discute les questions de responsabilité ou de procédure.
L’assureur me déconseille de prendre un Avocat : est-ce normal ?
Pour les accidents de la circulation, l’assureur est au contraire tenu de vous rappeler, dès sa première correspondance, que vous pouvez vous faire assister de l’avocat de votre choix et, en cas d’examen médical, d’un médecin. Le choix de vous faire accompagner vous appartient entièrement.
Si l’assureur vous déconseille de prendre un Avocat c’est par ce qu’il sait que son engagement financier sera majoré si vos intérêts sont bien défendus.
Un premier rendez-vous avec un Avocat m’engage-t-il à lui confier mon dossier ?
Non. Un premier échange sert à faire le point sur votre situation et à comprendre les options possibles. Si vous décidez ensuite de confier votre dossier, une convention d’honoraires écrite est signée au préalable.
Mon enfant a été blessé : faut-il appliquer les mêmes critères ?
Les critères restent pertinents, mais la situation d’un mineur présente des particularités. Ses séquelles peuvent évoluer avec la croissance, ce qui influe sur la date de consolidation, et certaines transactions le concernant sont soumises à un contrôle du juge. Ces spécificités justifient une vigilance accrue avant toute signature.
Peut-on consulter un Avocat installé loin du lieu de l’accident ?
Oui. La phase amiable avec l’assureur peut être suivie à distance, quel que soit le lieu de l’accident. Si une procédure judiciaire devient nécessaire, les règles de représentation devant certaines juridictions peuvent imposer l’intervention d’un avocat local en complément, ce qui s’organise sans difficulté particulière.